Dinero y compras
Cómo calcular el interés simple
El interés simple se paga solo sobre la cantidad que pidió prestada o ahorró al principio, así que crece lo mismo cada año. Aprenderá la fórmula, cómo contar meses y días, cómo despejar el capital, la tasa o el tiempo, y en qué se diferencia del interés compuesto.
Los préstamos y ahorros con interés compuesto, como la mayoría de las hipotecas, tarjetas de crédito y cuentas de ahorro, crecen más rápido que esto. Compruebe qué tipo usa el suyo.
Abrir Calculadora de interés simpleEn esta sentada
Abra la Calculadora de interés simple en cv.cm
Elija qué quiere hallar: el interés y el total, o el capital, la tasa o el tiempo.
Abrir Calculadora de interés simpleUse la fórmula
Interés I = P × r × t: el capital por la tasa anual en decimal por el tiempo en años. 10.000 al 5 % durante 3 años: 10.000 × 0,05 × 3 = 1500.
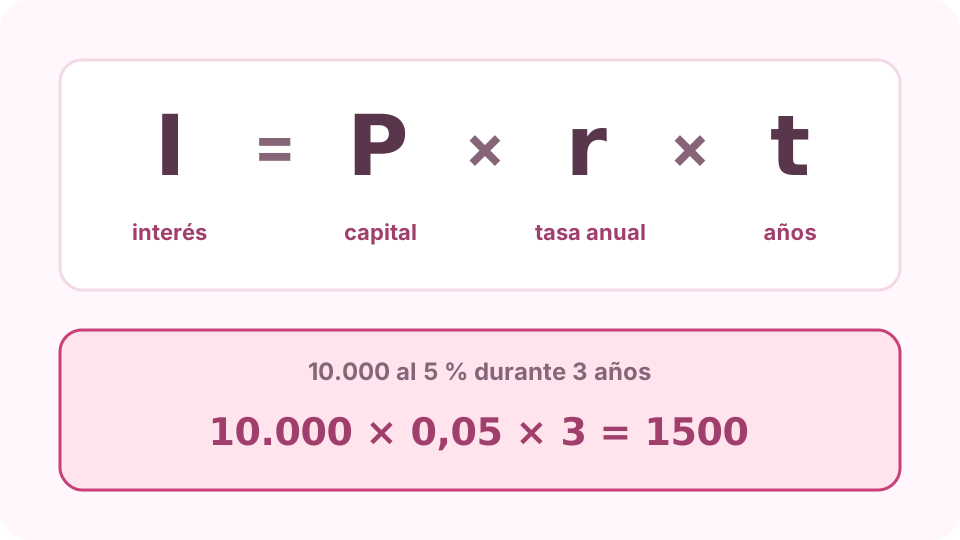
La fórmula del interés simple con un ejemplo. Pase la tasa a decimal
Divida el porcentaje entre 100: 5 % es 0,05 y 4,5 % es 0,045. La tasa debe ser anual; una tasa mensual por 12 da la tasa anual.
Cuente el tiempo en años
Divida los meses entre 12 y los días entre 365. Algunos préstamos usan un año de 360 días, que da un poco más de interés: 10.000 al 6 % durante 90 días son 147,95 con 365 días, pero 150,00 con 360.
Halle el dato que falta
Despeje la fórmula: P = I ÷ (r × t), r = I ÷ (P × t) y t = I ÷ (P × r). Ganar 300 con 5000 al 4 % lleva 300 ÷ (5000 × 0,04) = 1,5 años.
Compare con el interés compuesto
Sume el interés al capital para obtener el total que devuelve o recibe: 11.500 en el primer ejemplo. Con capitalización anual a la misma tasa serían 11.576,25, y la diferencia crece cada año. La tabla muestra ambos.
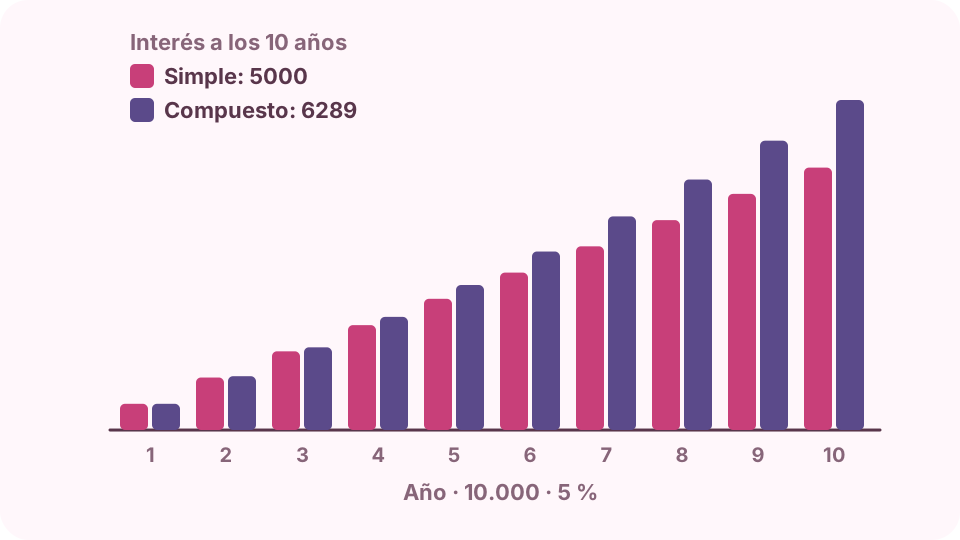
El interés simple crece en pasos iguales; el compuesto crece más rápido.
Preguntas frecuentes
¿Cuál es la fórmula del interés simple?
I = P × r × t, donde P es el capital, r la tasa anual en decimal y t el tiempo en años. El total es P + I.
¿Cómo calculo el interés simple mensual?
Divida el interés anual entre 12. 10.000 al 6 % anual generan 600 al año, o 50 al mes.
¿Qué diferencia hay entre interés simple y compuesto?
El interés simple se paga solo sobre el capital. El compuesto también se paga sobre los intereses anteriores, así que crece más rápido con el tiempo.
¿Por qué algunos préstamos usan un año de 360 días?
Es una antigua convención bancaria, el año comercial, que facilitaba los cálculos. Dividir los días entre 360 en lugar de 365 hace que el interés sea un 1,4 % más alto aproximadamente.
¿Dónde se usa el interés simple?
En muchos préstamos de coche y préstamos personales a corto plazo, los cupones de los bonos y algunos certificados de depósito. Las hipotecas, las tarjetas de crédito y las cuentas de ahorro suelen usar interés compuesto.