Dinero y compras
Cómo calcular la cuota de una hipoteca
Antes de hablar con un banco, quiere saber cuánto costará una vivienda cada mes y en total. Convertirá el precio, la entrada, la tasa y el plazo en una cuota mensual y una tabla año por año. Funciona en su navegador.
El resultado es solo capital e intereses. El impuesto predial, el seguro de la vivienda y el seguro hipotecario van aparte.
Abrir Calculadora de hipotecaEn esta sentada
Reúna los cuatro números
Necesita el precio de la vivienda, la entrada en porcentaje, la tasa de interés anual y el plazo en años. El préstamo es el precio menos la entrada: 400.000 con un 20 % de entrada es un préstamo de 320.000.
Abra la Calculadora de hipoteca en cv.cm
Escriba los cuatro números en Precio de la vivienda, Entrada (%), Tasa de interés (% anual) y Plazo (años). El resultado se actualiza mientras escribe.
Abrir Calculadora de hipotecaLea la cuota mensual y los intereses totales
Con Cuotas fijas, 320.000 al 6,5 % a 30 años son 2022,62 al mes. En 360 cuotas eso suma 408.142 de intereses, más que el propio préstamo. Una tasa más baja o un plazo más corto reducen esa cifra rápidamente.
Compare Cuotas fijas con Amortización constante
Cambie Sistema de pago a Amortización constante. Cada mes devuelve la misma parte del préstamo más los intereses de ese mes, así que el mismo préstamo empieza en 2622,22, baja 4,81 cada mes hasta 893,70 y cuesta 312.867 de intereses. Ahorra dinero, pero exige una cuota más alta al principio.
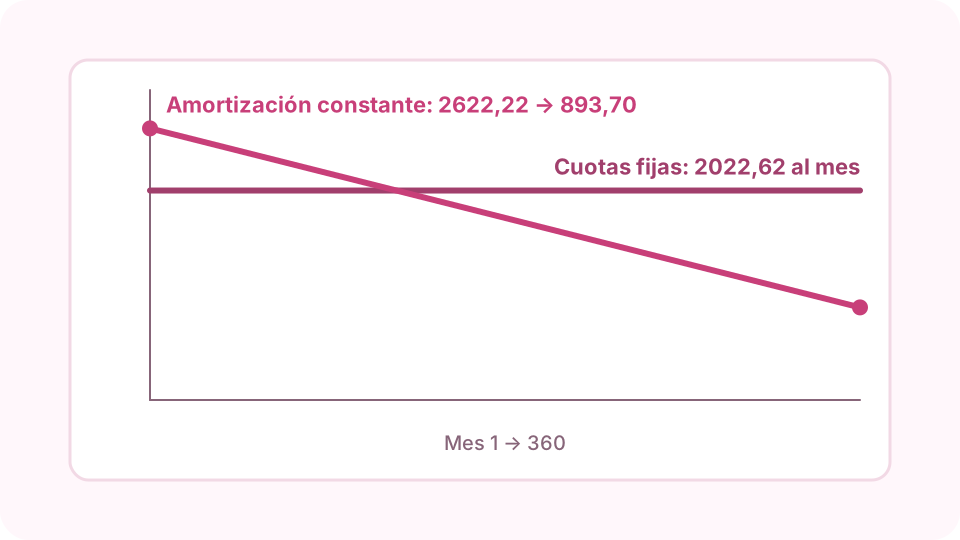
Las cuotas fijas se mantienen planas; la amortización constante empieza más alta y baja cada mes. Lea la tabla de amortización
Cada fila es un año: cuánto fue a capital, cuánto a intereses y el saldo pendiente. Con cuotas fijas, el año 1 es sobre todo intereses (20.695 de intereses, 3577 de capital); el último año es casi todo capital.
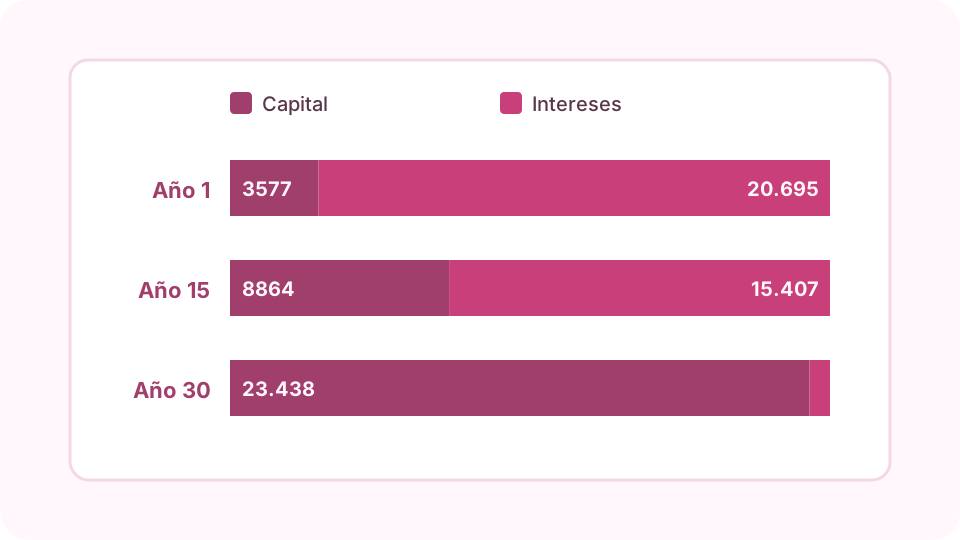
Los pagos de cada año: los primeros años van sobre todo a intereses y los últimos, sobre todo al préstamo. Pruebe otros números y copie el resultado
Cambie un número a la vez, por ejemplo 10 años más o un 1 % menos de interés, para ver qué cambia realmente. Copiar resultado copia el resumen para sus notas o un mensaje.
Preguntas frecuentes
¿Cuál es la fórmula de la cuota mensual de una hipoteca?
M = P × r × (1 + r)ⁿ ÷ ((1 + r)ⁿ − 1), donde P es el préstamo, r la tasa anual ÷ 12 y n el número de meses. 320.000 al 6,5 % a 30 años da 2022,62.
¿Es mejor la amortización constante que las cuotas fijas?
Cuesta menos intereses porque el préstamo se reduce más rápido, pero las primeras cuotas son más altas. Las cuotas fijas son más fáciles de presupuestar. Elija la que sus ingresos puedan soportar al principio.
¿Cuánto ayuda una entrada mayor?
Cada unidad de entrada es una unidad que no pide prestada, así que la cuota y los intereses bajan en la misma proporción. En EE. UU., una entrada del 20 % suele evitar también el seguro hipotecario.
¿Por qué la primera cuota es en gran parte intereses?
Los intereses se cobran sobre el saldo pendiente, que es mayor al principio. A medida que baja el saldo, una parte mayor de la misma cuota va al préstamo.
¿Coincide el resultado con lo que cobrará mi banco?
Para el mismo préstamo, tasa y plazo, el capital y los intereses deberían coincidir al centavo o con diferencias de redondeo. Las ofertas del banco pueden añadir comisiones, impuestos, seguros o un tipo de tasa distinto.