Tiền & mua sắm
Cách tính tiền trả góp mua nhà
Trước khi làm việc với ngân hàng, bạn muốn biết căn nhà sẽ tốn bao nhiêu mỗi tháng và tổng cộng. Bạn sẽ chuyển giá nhà, tiền trả trước, lãi suất và thời hạn thành số tiền trả hằng tháng và lịch trả nợ theo từng năm. Mọi thứ chạy trên trình duyệt.
Kết quả chỉ gồm gốc và lãi. Thuế nhà đất, bảo hiểm nhà và bảo hiểm khoản vay tính thêm bên ngoài.
Mở Tính lãi vay mua nhàTrong buổi này
Chuẩn bị bốn con số
Bạn cần giá nhà, tiền trả trước theo phần trăm, lãi suất năm và thời hạn tính bằng năm. Khoản vay là giá nhà trừ tiền trả trước: nhà 400.000 trả trước 20% là khoản vay 320.000.
Mở Tính lãi vay mua nhà trên cv.cm
Nhập bốn con số vào Giá nhà, Trả trước (%), Lãi suất (%/năm) và Thời hạn (năm). Kết quả cập nhật ngay khi bạn gõ.
Mở Tính lãi vay mua nhàĐọc số tiền trả hằng tháng và tổng tiền lãi
Với Trả góp đều, khoản vay 320.000 lãi suất 6,5% trong 30 năm là 2.022,62 mỗi tháng. Qua 360 kỳ, tiền lãi là 408.142, nhiều hơn cả khoản vay. Lãi suất thấp hơn hoặc thời hạn ngắn hơn sẽ giảm con số này rất nhanh.
So sánh Trả góp đều với Trả gốc đều
Chuyển Cách trả nợ sang Trả gốc đều. Mỗi tháng trả cùng một phần gốc cộng tiền lãi của tháng đó, nên cùng khoản vay này bắt đầu ở 2.622,22, giảm 4,81 mỗi tháng xuống 893,70 và tốn 312.867 tiền lãi. Cách này tiết kiệm tiền nhưng cần trả nhiều hơn lúc đầu.
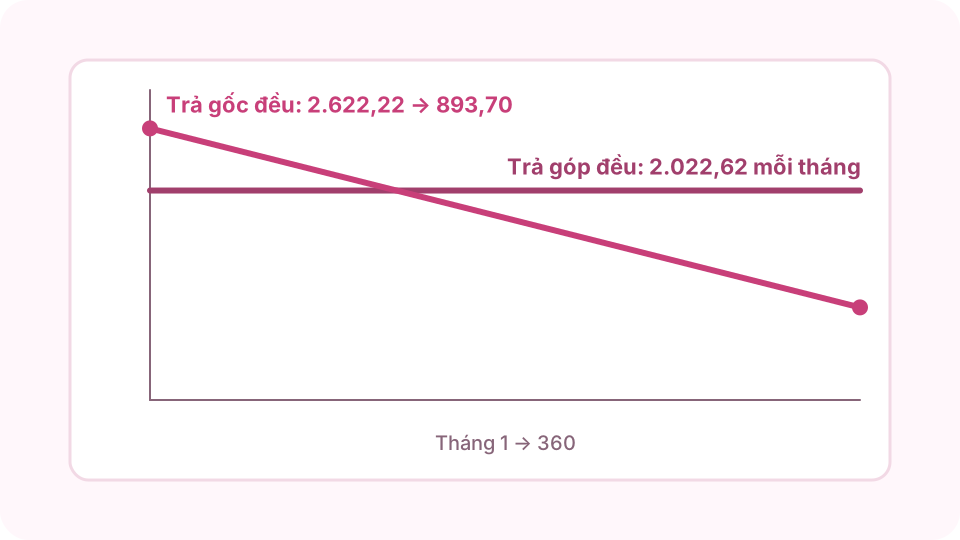
Trả góp đều giữ nguyên; trả gốc đều bắt đầu cao hơn và giảm dần mỗi tháng. Đọc bảng lịch trả nợ
Mỗi dòng là một năm: bao nhiêu trả vào gốc, bao nhiêu trả vào lãi và dư nợ còn lại. Với trả góp đều, năm 1 chủ yếu là lãi (20.695 tiền lãi, 3.577 tiền gốc); đến năm cuối gần như toàn bộ là gốc.
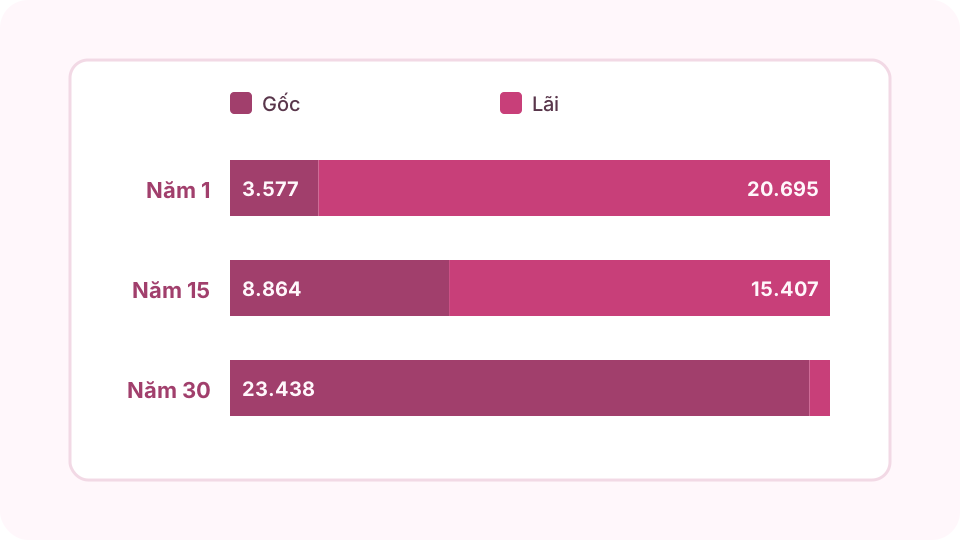
Tiền trả mỗi năm: những năm đầu chủ yếu trả lãi, những năm sau chủ yếu trả gốc. Thử các con số khác và sao chép kết quả
Đổi từng con số một, như thêm 10 năm hoặc giảm 1% lãi suất, để thấy thực sự thay đổi những gì. Sao chép kết quả sẽ sao chép phần tóm tắt để ghi chú hoặc gửi tin nhắn.
Câu hỏi thường gặp
Công thức tính tiền trả góp mua nhà hằng tháng là gì?
M = P × r × (1 + r)ⁿ ÷ ((1 + r)ⁿ − 1), trong đó P là khoản vay, r là lãi suất năm ÷ 12 và n là số tháng. 320.000 với lãi suất 6,5% trong 30 năm cho kết quả 2.022,62.
Trả gốc đều có tốt hơn trả góp đều không?
Trả gốc đều tốn ít tiền lãi hơn vì khoản vay giảm nhanh hơn, nhưng các kỳ đầu phải trả nhiều hơn. Trả góp đều dễ lập ngân sách hơn. Hãy chọn cách mà thu nhập của bạn gánh được ngay từ đầu.
Trả trước nhiều hơn giúp được bao nhiêu?
Mỗi đồng trả trước là một đồng bạn không phải vay, nên số tiền trả hằng tháng và tiền lãi giảm theo cùng tỷ lệ. Ở Mỹ, trả trước 20% thường còn giúp tránh bảo hiểm khoản vay.
Vì sao kỳ trả đầu tiên phần lớn là tiền lãi?
Lãi được tính trên dư nợ còn lại, mà dư nợ cao nhất lúc đầu. Khi dư nợ giảm, phần lớn hơn của cùng số tiền trả sẽ đi vào gốc.
Kết quả có khớp với số ngân hàng tính không?
Với cùng khoản vay, lãi suất và thời hạn, gốc và lãi phải khớp đến từng xu hoặc chỉ lệch do làm tròn. Báo giá của ngân hàng có thể cộng thêm phí, thuế, bảo hiểm hoặc dùng loại lãi suất khác.